Prévoyance du dirigeant
Relevés d'information assurance
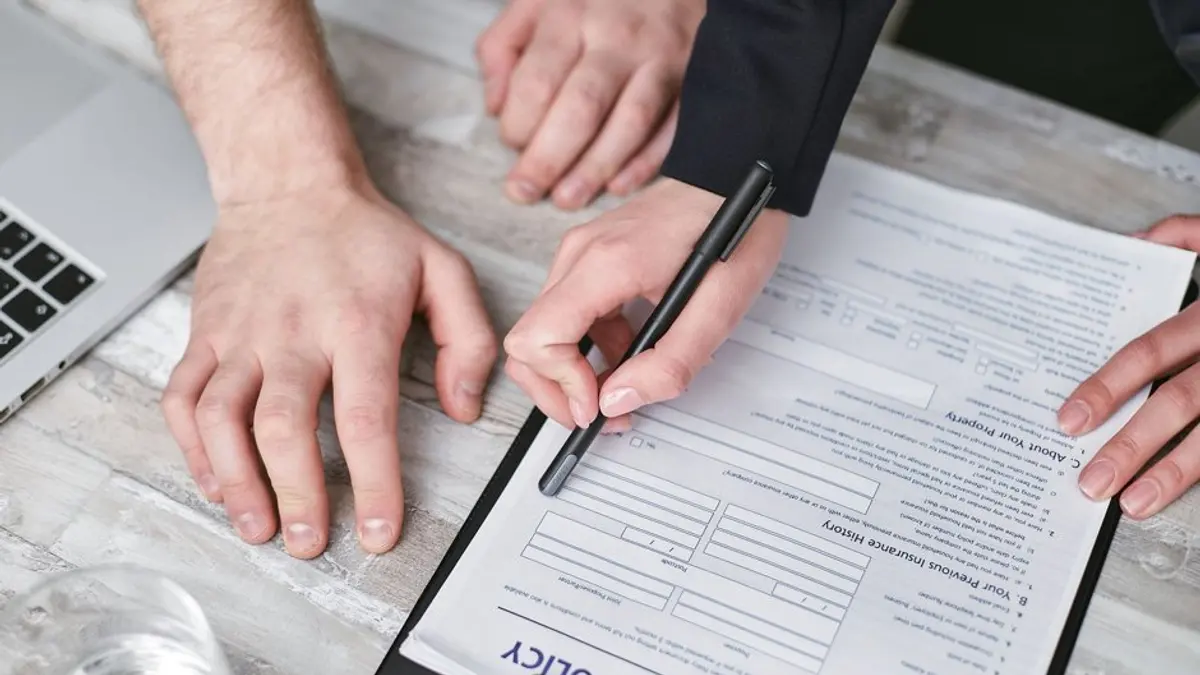
Un relevé d'information assurance résume l'historique de votre contrat professionnel : contenu, démarche, délais et points à vérifier avant de renégocier.
4,5 / 5 8 avis de lecteurs
8 min de lecture
4,6sur 5707 votes
- 7,8Klecteurs
- 13en ce moment
- 177partages
Réponse rapide : un relevé d’information assurance est un document de synthèse qui retrace la vie d’une police : période couverte, garanties souscrites, sinistres déclarés et, le cas échéant, résiliations. L’assureur en gestion, ou le courtier qui suit le dossier, le remet au souscripteur qui en fait la demande, souvent en quelques jours et parfois en quelques semaines si l’historique remonte loin.
- Qui le délivre : le service gestion de l’assureur, l’agence, ou le courtier mandaté.
- Comment le demander : avec la référence de la police et la période souhaitée.
- À quoi il sert : mise en concurrence, financement bancaire, marché public, reprise du risque ailleurs.
- Réflexe utile : conserver chaque relevé reçu, même en cas de reconduction tacite.
Un contrat d’entreprise ne se remplace pas à l’aveugle. Avant de reprendre un risque, l’assureur veut savoir comment il a été porté jusque-là : sinistres, garanties actives, interruptions, ruptures. Le relevé d’information répond précisément à cette attente, parce qu’il transforme un historique dispersé en un document lisible et vérifiable.
Reste à comprendre ce que ce document contient réellement, dans quelles circonstances il devient déterminant, et comment l’obtenir sans perdre plusieurs semaines. Les points de contrôle qui suivent évitent les mauvaises surprises au moment de signer.
Un relevé d’information, une attestation, un devis : trois documents à ne pas confondre
Ces trois pièces circulent souvent dans les mêmes échanges, et pourtant elles ne racontent pas la même chose. L’attestation prouve qu’un contrat est actif à une date donnée, par exemple pour un bailleur ou un donneur d’ordre qui exige une preuve de couverture. Le devis décrit ce qu’un assureur propose de garantir avant signature. Le relevé, lui, regarde en arrière : il raconte ce qui s’est passé pendant la vie du contrat.
Sa présentation varie d’un assureur à l’autre, mais la logique reste stable. Le document reprend l’identification du souscripteur, la référence de la police, la période couverte, les garanties et leurs plafonds, les sinistres déclarés avec leur statut, ainsi que les résiliations intervenues et leur motif. Certains y ajoutent la liste des biens ou des sites garantis, ce qui devient précieux dès que l’entreprise exploite plusieurs adresses.
Cette synthèse a une conséquence très concrète : elle empêche de décrire son risque de mémoire. Un dirigeant qui oublie un sinistre ancien ou une garantie résiliée fragilise sa déclaration initiale, et cet écart peut être invoqué plus tard. Le relevé, lui, fige les faits.
Les moments où l’historique d’un contrat fait la différence
Il existe plusieurs configurations dans lesquelles cette pièce sort du placard et pèse réellement sur la décision.
- Mise en concurrence : deux assureurs ne tarifent pas de la même façon un passé sinistre identique, mais il faut leur fournir la même base de départ.
- Souscription d’une nouvelle police : le questionnaire de risque comporte presque toujours une question sur les antécédents et les refus éventuels.
- Dossier bancaire : un financement de matériel, de véhicule ou de local s’accompagne fréquemment d’une demande de justificatifs d’assurance.
- Appel d’offres ou marché public : le dossier de candidature exige des preuves de couverture et parfois l’historique des déclarations.
- Changement de courtier : le nouveau gestionnaire reprend le dossier plus vite s’il dispose d’un historique complet.
Dans tous ces cas, l’enjeu dépasse l’administratif. Un passé lisible ouvre la discussion sur la prime, sur une reprise de sinistralité ou sur une garantie qui serait autrement écartée.
Demander un relevé d’information : la marche à suivre
- Identifier le bon interlocuteur : service gestion, agence de proximité, ou courtier qui a placé le contrat.
- Préciser sa demande : référence de la police, période concernée, usage prévu du document.
- Formuler la demande par écrit, courriel ou courrier, afin de conserver une trace datée.
- Relancer si le délai s’allonge, en rappelant l’échéance qui motive la demande.
- Contrôler le document reçu : période, sinistres, plafonds, adresses garanties.
Le calendrier compte autant que le contenu. Une demande lancée trois jours avant une échéance de renouvellement n’a pas la même valeur qu’une demande préparée un mois à l’avance. Les assureurs qui doivent reconstituer un historique ancien, surtout après un changement de gestionnaire ou une fusion de portefeuilles, ont parfois besoin de plus de temps qu’on ne l’imagine.
À lire aussi
Ce qu’un relevé exploitable doit contenir
Un document incomplet oblige à revenir vers l’assureur, et chaque aller-retour consomme du temps. Voici les rubriques à vérifier à réception.
| Rubrique | Pourquoi elle compte |
|---|---|
| Identité du souscripteur et référence de la police | Permet de rattacher le relevé au bon contrat, en particulier lorsque plusieurs polices coexistent. |
| Dates de prise d’effet et de fin | Établit la continuité d’assurance, un élément systématiquement regardé lors d’une reprise de risque. |
| Garanties et plafonds | Fournit la base de comparaison entre l’ancienne couverture et la nouvelle. |
| Sinistres déclarés et leur statut | Croise la fréquence et la gravité, deux données qui pèsent sur la tarification. |
| Résiliations et motif | Évite qu’une rupture mal comprise soit interprétée comme un signal négatif. |
| Adresses et sites assurés | Vérifie que chaque implantation réellement exploitée figure bien au contrat. |
Un relevé qui ne mentionne aucune adresse, ou qui en mentionne une seule alors que l’activité se déroule sur trois sites, mérite une demande de correction avant tout usage.
Multi-sites, adresses et description du risque : le détail qui pèse sur la prime
La description du risque ne se réduit pas à un code d’activité. Un atelier, un bureau ou un local commercial installé dans un ensemble géré en copropriété, comme residencehelios-nanterre, doit apparaître avec son adresse exacte, la nature de l’activité qui s’y exerce et, si besoin, la présence d’autres occupants dans le même bâtiment. Ces éléments ne relèvent pas de la paperasse : ils conditionnent l’appréciation du risque et la manière dont l’assureur répondra si un sinistre touche plusieurs lots.
Un relevé qui omet une implantation crée une zone d’ombre. Au moment du sinistre, la question portera sur le lieu réel de l’activité, sur les biens qui s’y trouvaient et sur la déclaration faite à la souscription. Mieux vaut corriger une ligne du document que d’avoir à reconstituer un raisonnement des mois plus tard, quand les souvenirs se sont effacés et que les pièces manquent.
Ce que le cadre français encadre, et ce qui relève du contrat
En France, la remise d’un relevé d’information s’inscrit dans un ensemble d’obligations qui varient selon la branche et selon le contrat. En assurance automobile, le relevé transmis lors d’une résiliation sert de référence pour reconstituer l’historique du conducteur chez le nouvel assureur. En assurance de biens et de responsabilité des entreprises, la pratique repose largement sur les conditions générales et sur les usages du courtage, complétés par les clauses particulières négociées. Du côté de l’assurance emprunteur, le cadre a évolué pour faciliter les changements de contrat en cours de prêt et l’information régulière de l’emprunteur.
La conséquence pratique est simple : le contenu exact du relevé dépend autant du texte du contrat que de la réglementation applicable. En cas de doute, la lecture des conditions générales et une question écrite au gestionnaire restent les moyens les plus sûrs d’obtenir une réponse fiable. Pour les situations sensibles, un professionnel du droit ou un intermédiaire d’assurance permettra de trancher.
Quatre erreurs qui ralentissent la reprise d’un dossier
- Demander trop tard : une échéance à quinze jours rend toute relance inefficace.
- Rester vague : sans référence de police ni période, la demande repart à zéro.
- Se contenter d’un document partiel : un relevé sans sinistralité ne sert à rien dans une négociation.
- Mélanger les contrats : une entreprise qui détient flotte, multirisque et prévoyance doit obtenir un relevé par police.
Ces quatre écueils se corrigent facilement avec un minimum de méthode : un tableau de suivi des contrats, une copie numérique rangée par année, et une alerte posée deux mois avant chaque échéance.
Quel délai prévoir pour obtenir un relevé d’information ?
Le délai dépend de l’assureur et de l’ancienneté du contrat. Pour une police récente gérée en agence, quelques jours suffisent souvent. Pour un historique qui remonte à plusieurs années, ou après un transfert de portefeuille, comptez plutôt plusieurs semaines. Une demande écrite et datée, avec la référence du contrat, accélère nettement le traitement.
Ce document est-il obligatoire pour changer d’assureur professionnel ?
Il n’est pas systématiquement exigé, mais il est très souvent demandé par le nouvel assureur pour évaluer le risque. Certains contrats ou certaines branches imposent même une déclaration d’antécédents. Dans la pratique, mieux vaut l’avoir sous la main avant d’engager une comparaison, car l’assureur qui ne reçoit pas d’historique applique une tarification par défaut, rarement à l’avantage du souscripteur.
Relevé d’information et relevé de sinistralité désignent-ils la même pièce ?
Non. Le relevé de sinistralité se concentre sur les déclarations de sinistres et leur traitement. Le relevé d’information est plus large : il englobe les garanties, la période de couverture, les résiliations et parfois la liste des sites assurés. Le second contient souvent le premier, mais l’inverse n’est pas vrai.
Que faire si l’assureur ne répond pas à la demande ?
La première étape consiste à relancer par écrit, en précisant la date de la demande initiale et l’échéance qui motive l’urgence. Si un courtier suit le dossier, c’est vers lui qu’il faut se tourner, car il dispose d’un contact direct avec le gestionnaire. En l’absence de réponse persistante, le recours au médiateur de l’assurance est prévu par le dispositif de traitement des réclamations, après une réclamation écrite restée sans suite.
Un relevé ancien peut-il servir pour une nouvelle mise en concurrence ?
Il donne une première base, mais son ancienneté compte. Un document qui date de trois ans ne reflète ni les sinistres récents, ni les garanties ajoutées depuis. Le nouvel assureur demandera presque toujours une version actualisée, au minimum à jour des douze derniers mois.
L’auteur
Courtière en assurance professionnelle
Je teste moi-même ce que je recommande. Ma spécialité : multirisque TPE et RC pro.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5707 votes
Commentaires
Soyez le premier à réagir.