Prévoyance du dirigeant
Assurance caravane gens du voyage
Assurance caravane gens du voyage : garanties, obligations, prix et démarches pour les professionnels itinérants. Le point complet avant de souscrire.
4,5 / 5 8 avis de lecteurs
7 min de lecture
4,8sur 5793 votes
- 8,5Klecteurs
- 30en ce moment
- 345partages
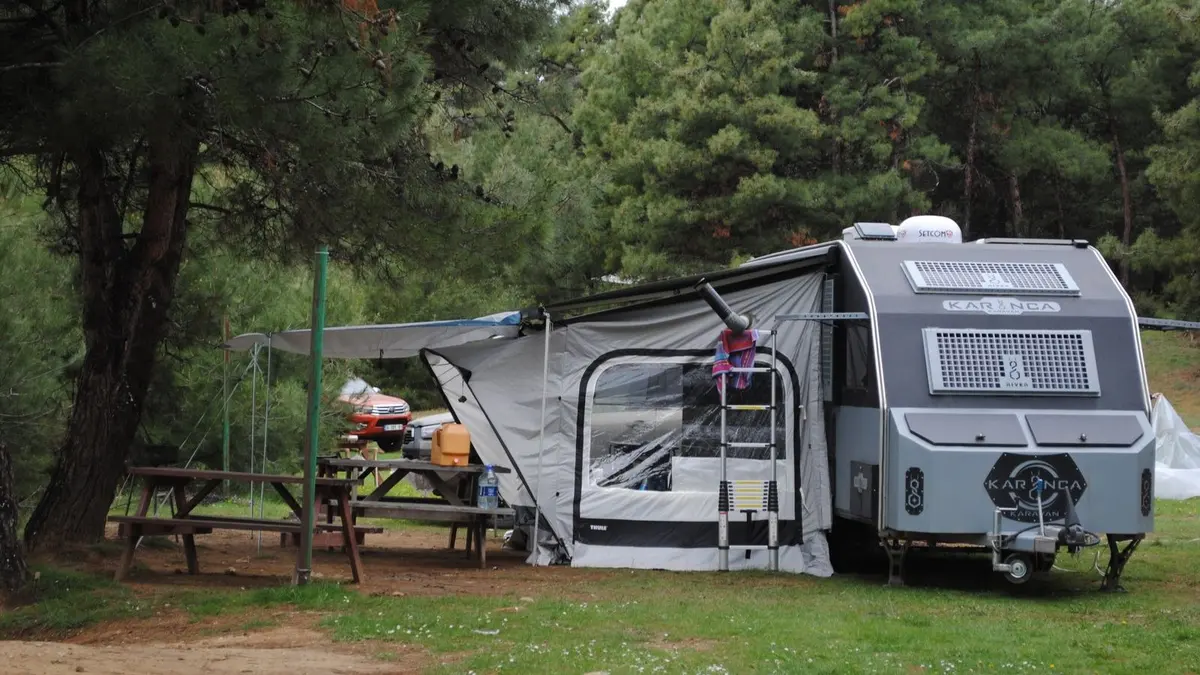
Une caravane utilisée dans un cadre professionnel sort du champ d’un contrat d’habitation classique. Il faut une couverture qui distingue le bien, ce qu’il contient et le véhicule qui le déplace.
- Caravane stationnée et détachée : garantie de bien à souscrire, souvent en extension du contrat professionnel.
- Caravane en circulation : la responsabilité civile du véhicule tracteur intervient pendant l’attelage, sous réserve du poids et des clauses du contrat.
- Matériel et stock à l’intérieur : garantie du contenu professionnel, rarement incluse par défaut.
- Activité non déclarée au contrat : premier motif de refus d’indemnisation en cas de sinistre.
Le sujet mélange trois logiques d’assurance que tout oppose : celle du véhicule, celle de l’habitat et celle de l’entreprise. Les confondre produit des trous de garantie invisibles au moment de la souscription, et très visibles le jour du sinistre.
La difficulté ne vient pas du nombre de contrats disponibles sur le marché, mais de la précision des déclarations. Une caravane mal décrite, un usage professionnel passé sous silence, une valeur de matériel approximative : chacun de ces écarts peut suffire à déclencher un litige avec l’assureur.
Une caravane, trois contrats qui ne se recouvrent pas
Attelée à un véhicule, une caravane est traitée comme une remorque. Pendant le déplacement, la responsabilité civile du véhicule tracteur prend en charge les dommages causés aux tiers, sous réserve des clauses souscrites et du poids remorqué. Cette mécanique protège les autres, pas votre bien : ni la valeur de la caravane, ni son contenu n’entrent dans ce périmètre.
Détachée et stationnée, la caravane change de nature assurantielle. Elle redevient un bien à protéger contre l’incendie, le vol, les dégâts d’eau ou la tempête, et ce risque appartient à son propriétaire. Un contrat d’habitation de particulier couvre ce type de dommage tant que le bien reste une résidence, sans activité économique à l’intérieur.
Vient la troisième couche, celle de l’activité. Si la caravane sert d’atelier, de point de vente itinérant ou de lieu de stockage pour du matériel, la responsabilité civile d’exploitation entre en jeu, indépendamment de la valeur du bien. C’est cette couche qui manque le plus souvent dans les dossiers, parce qu’aucune offre standard de particulier ne la fait apparaître.
Ce que l’assurance professionnelle prend en charge, garantie par garantie
Un contrat professionnel correctement construit ne se résume pas à une garantie unique. Il empile plusieurs blocs, chacun avec son plafond, sa franchise et ses exclusions. Le tableau ci-dessous reprend les blocs que l’on rencontre le plus fréquemment.
| Garantie | Étendue habituelle | Point de vigilance |
|---|---|---|
| Dommages au bien | Incendie, vol, dégâts d’eau, tempête sur la caravane | Vétusté appliquée à la valeur déclarée |
| Contenu professionnel | Outillage, matériel, stock, marchandises entreposées | Plafonds par catégorie et franchise par sinistre |
| Responsabilité civile d’exploitation | Dommages causés à un tiers pendant l’activité | Exclut souvent ce qui relève du véhicule |
| Marchandises transportées | Biens en déplacement entre deux étapes | Limite de valeur par véhicule et par trajet |
| Perte d’exploitation | Chiffre d’affaires perdu après un sinistre couvert | Délai de carence et durée d’indemnisation |
| Protection juridique | Litiges contractuels, recours contre un tiers | Périmètre limité, à lire ligne par ligne |
Deux blocs méritent une attention particulière. La garantie du contenu se calcule sur une valeur déclarée, et une sous-évaluation fait mécaniquement baisser l’indemnisation. La perte d’exploitation, elle, ne se déclenche qu’après un délai de carence, ce qui la rend inutile pour une interruption d’activité de quelques jours.
Le véhicule rattaché à l’activité, un risque à part entière
Une caravane ne se déplace pas seule. Le véhicule tracteur, l’utilitaire, le deux-roues qui sert aux tournées et la remorque louée pour une foire forment un ensemble cohérent du point de vue du risque, mais restent séparés dans la plupart des contrats. Chacun a son propre assureur, ses propres garanties et sa propre déclaration d’usage.
L’erreur la plus fréquente consiste à déclarer un usage privé pour un véhicule qui sert professionnellement. En cas de sinistre, l’assureur peut réduire l’indemnisation ou refuser sa garantie, car le risque déclaré ne correspond pas au risque réel. La même logique vaut pour un véhicule prêté, loué à l’année ou utilisé par un salarié.
Dans les territoires où l’offre d’assurance est organisée par type de véhicule, cette vérification se fait plus facilement avec un intermédiaire spécialisé, comme assurancekawasaki, qui confronte l’usage réel du véhicule aux garanties effectivement souscrites. Le réflexe reste identique partout : écrire noir sur blanc ce que le véhicule fait vraiment, et à quelle fréquence.
À lire aussi
Ce qui fait bouger la cotisation
Les tarifs d’une assurance caravane gens du voyage varient trop d’un dossier à l’autre pour qu’un montant unique ait du sens. Quelques paramètres pèsent néanmoins plus que les autres.
- La valeur déclarée de la caravane et celle du matériel qu’elle contient.
- Le lieu de stationnement principal, avec une prime plus élevée dans les zones exposées au vol.
- La fréquence des déplacements et le nombre de nuits passées hors d’un site défini.
- L’activité exercée : vente, artisanat, prestation de service ou simple stockage.
- Le niveau de franchise choisi, qui allège la cotisation mais alourdit chaque sinistre.
- L’antécédent de sinistralité, y compris sur les contrats de véhicules rattachés.
À titre indicatif, une garantie de contenu seule se compte en dizaines d’euros par an pour un matériel modeste, tandis qu’un contrat complet associant dommages au bien, responsabilité civile et perte d’exploitation se chiffre en centaines d’euros. Les écarts viennent surtout des plafonds retenus, pas du nom de l’assureur.
Déclarer l’usage réel, la partie du contrat qui décide de tout
Un contrat professionnel se construit sur des déclarations. Ce qui n’est pas écrit n’est pas couvert, et un assureur n’a pas à deviner l’organisation d’une activité itinérante.
- Le lieu de stationnement habituel, même s’il change au fil des saisons.
- La nature exacte de l’activité, avec les produits vendus ou les services rendus.
- La valeur du matériel, mise à jour après chaque achat important.
- Les véhicules rattachés à l’exploitation, avec leur usage réel.
- La présence d’un salarié ou d’un conjoint collaborateur à bord.
- La location ponctuelle de la caravane à un tiers, qui change la nature du risque.
Ces informations ne servent pas seulement à calculer la prime. Elles délimitent le périmètre de la garantie. Un matériel professionnel oublié dans la liste des biens assurés reste un bien non couvert, quelle que soit la cotisation versée.
Sinistre et renouvellement : les réflexes qui évitent le refus
Un inventaire photographique daté, conservé hors de la caravane, vaut mieux qu’une déclaration de mémoire six mois après les faits. Les factures d’achat du matériel et la carte grise du véhicule tracteur complètent utilement ce dossier. En cas de vol ou de dégât, la déclaration doit partir dans le délai prévu au contrat, un délai court qu’il vaut mieux vérifier à l’avance.
Le renouvellement annuel mérite un vrai rendez-vous, pas une simple reconduction. L’activité a changé, le matériel a évolué, un véhicule a été remplacé. Une mise à jour annuelle coûte quelques minutes et évite la discussion au pire moment. Si les garanties ne correspondent plus au besoin, la résiliation se fait dans les formes prévues, avec un préavis écrit et un accusé de réception conservé.
Une caravane non tractée a-t-elle besoin d’une assurance professionnelle ?
Oui, dès qu’elle sert à l’activité ou qu’elle contient du matériel professionnel. Le risque à couvrir n’est plus celui du déplacement, mais celui du bien et de son contenu : incendie, vol, dégâts d’eau. Un contrat d’habitation classique exclut en général cet usage économique.
Le contrat de la voiture qui tracte suffit-il pour la caravane ?
Pendant l’attelage, la responsabilité civile du véhicule tracteur couvre les dommages causés aux tiers, sous réserve des clauses du contrat et du poids remorqué. Cela ne protège pas la caravane en tant que bien, ni le matériel qu’elle abrite. Ces deux risques demandent une garantie distincte.
Quelles valeurs déclarer pour le matériel professionnel ?
La valeur de remplacement à neuf, et non le prix payé plusieurs années plus tôt. Une déclaration trop basse réduit l’indemnisation à due proportion, sans alléger la cotisation dans les mêmes proportions. Il est utile de réviser ce montant après chaque investissement notable.
Que se passe-t-il si l’activité n’a pas été déclarée à l’assureur ?
L’assureur peut refuser sa garantie ou réduire l’indemnisation, car le risque réel diffère du risque décrit au contrat. La sanction n’est pas automatique et dépend des clauses comme des circonstances, mais le litige coûte toujours plus cher que la mise à jour de la déclaration.
Peut-on assurer une caravane qui sert à la fois de logement et d’atelier ?
Oui, avec un contrat qui empile plusieurs garanties : une protection du bien pour la partie résidentielle, une garantie du contenu pour le matériel et une responsabilité civile d’exploitation pour l’activité. Le point délicat reste la description précise des usages, à faire valider par écrit.
Le prix baisse-t-il si la caravane reste longtemps au même endroit ?
La stabilité du stationnement joue plutôt en faveur d’une prime plus basse, car le risque de vol en déplacement diminue. En contrepartie, l’exposition au vol sur un site connu augmente. Le résultat dépend surtout de la zone et du niveau de protection du site d’accueil.
L’auteur
Courtière en assurance professionnelle
Je teste moi-même ce que je recommande. Ma spécialité : multirisque TPE et RC pro.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5793 votes
Commentaires
Soyez le premier à réagir.