Contrats et garanties
Assurance auto-entrepreneur Hiscox : avis et garanties
Hiscox propose une assurance RC Pro aux auto-entrepreneurs : garanties, tarif d'appel, devis en ligne et attestation immédiate. Avis et limites de l'offre.
4,5 / 5 8 avis de lecteurs
8 min de lecture
4,9sur 5191 votes
- 1,4Klecteurs
- 3en ce moment
- 34partages
Notre avis
Hiscox
4,1 sur 5
Hiscox séduit par son parcours 100 % en ligne, son tarif d'appel et son socle RC Pro clair, mais le prix grimpe vite et les exclusions restent à vérifier.
Les points positifs
- Devis et attestation immédiate entièrement en ligne
- Tarif d'entrée accessible autour de 21 euros par mois
- Socle RC Pro clair avec options selon métier
- Assureur spécialisé pour petites entreprises et indépendants
- Nombre élevé d'avis vérifiés sur plateformes
Les points négatifs
- Tarif affiché grimpe vite avec le risque réel
- Exclusions et plafonds peu détaillés avant conditions générales
- Certains métiers spécifiques exclus ou garanties supplémentaires
- Garantie décennale à vérifier séparément dans le bâtiment
Le statut de micro-entrepreneur ne dispense pas de réfléchir à sa couverture. Un client mécontent, une prestation mal exécutée ou un dommage causé pendant une intervention peuvent se transformer en réclamation chiffrée. Hiscox, assureur britannique implanté en France, s’est positionné sur ce créneau des petites structures et des travailleurs indépendants, avec un parcours de souscription entièrement en ligne.
Ce que Hiscox réserve aux auto-entrepreneurs et micro-entrepreneurs
L’offre destinée aux auto-entrepreneurs repose sur un contrat de responsabilité civile professionnelle, souvent abrégé RC Pro ou RCP. Ce contrat prend en charge les conséquences financières des dommages causés à un tiers dans le cadre de l’activité : erreur, faute, manquement contractuel, préjudice matériel ou corporel. Il couvre aussi la défense lorsque la situation dégénère en mise en demeure ou en procédure judiciaire.
Le public visé reste large : artisans, consultants, prestataires de services, professions libérales, métiers du numérique. La logique commerciale de l’assureur consiste à proposer un socle unique, puis à ajuster les garanties selon le risque réel de chaque métier. Un développeur indépendant et un électricien qui intervient chez des particuliers n’exposent pas le même patrimoine professionnel.
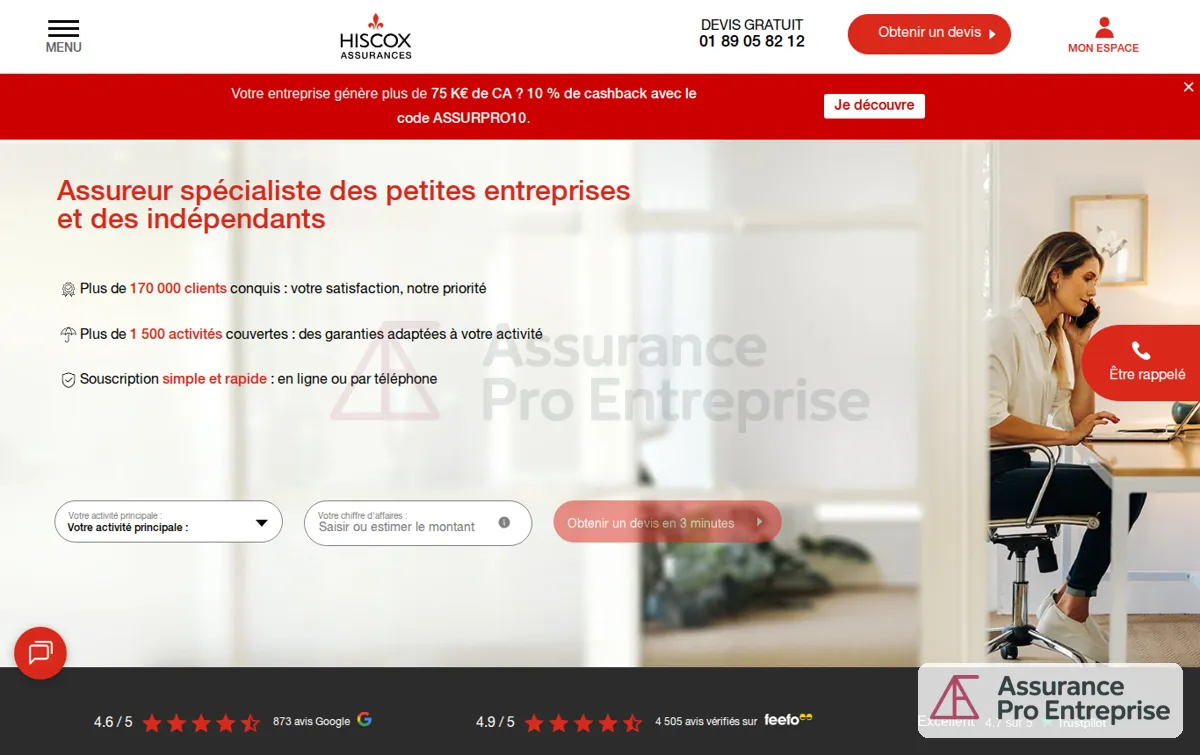
La page d’accueil du site hiscox.fr sert de porte d’entrée vers le devis professionnel en ligne. Elle annonce un devis gratuit et un accès direct à la souscription, sans passage obligatoire par un conseiller.
Garanties de la RC Pro Hiscox : le socle et les options
Le contrat se lit en deux niveaux. D’un côté les garanties qui structurent la couverture de base, de l’autre celles qui s’ajoutent en fonction de l’activité déclarée et du niveau de risque accepté par l’assuré.
| Garantie | Ce qu’elle prend en charge | Statut |
|---|---|---|
| Responsabilité civile professionnelle | Dommages causés à un tiers pendant l’activité, frais de défense associés | Socle du contrat |
| Recours juridique | Honoraires, frais de procédure, accompagnement en cas de litige | Selon la formule retenue |
| RC Exploitation | Local, matériel, perte d’exploitation après un sinistre | Option |
| Garanties avant et après livraison | Prestation ou produit livré au client | Option |
| Protection juridique du dirigeant | Litiges liés au statut et à la gestion de l’activité | Option |
La responsabilité civile professionnelle reste le coeur du dispositif. Elle intervient quand un client, un fournisseur ou un tiers subit un préjudice du fait de l’activité. Concrètement, elle prend en charge les dommages et intérêts auxquels l’auto-entrepreneur est condamné, ainsi que les frais engagés pour se défendre.
Le recours juridique complète ce socle sur le terrain du conflit. Il finance l’accompagnement par un professionnel du droit, les honoraires et les frais de procédure. Pour un indépendant isolé, cette garantie évite que la défense coûte plus cher que le litige lui-même, notamment face à une mise en demeure rédigée par le service juridique d’une entreprise cliente.
Les options s’ajustent ensuite au métier. Un artisan qui stocke du matériel ou reçoit des clients dans un local n’a pas les mêmes besoins qu’un consultant qui travaille à distance. La question du lieu d’exercice mérite d’être posée séparément, car la protection d’un local commercial relève d’une logique différente de la responsabilité civile professionnelle.
Si vous exercez dans le bâtiment, la garantie décennale se pose en plus de la RC Pro, et le périmètre réel de cette couverture sur dix ans doit être vérifié avant de souscrire, car tous les contrats ne se valent pas sur ce point.
Prix, devis en ligne et attestation immédiate
Hiscox affiche un tarif d’appel d’environ 21 euros par mois pour la RC Pro, et un peu plus de 25 euros pour la multirisque professionnelle. Ces montants correspondent à des profils à faible risque. Le prix réel varie selon l’activité, le chiffre d’affaires, les garanties retenues et les plafonds d’indemnisation choisis.
Le devis se construit en ligne, en quelques minutes, à partir de l’activité déclarée. L’attestation d’assurance est délivrée immédiatement après la souscription, ce qui permet de répondre à une demande de client ou de donneur d’ordre sans attendre. Pour un indépendant qui signe un contrat important, ce point compte autant que le tarif.
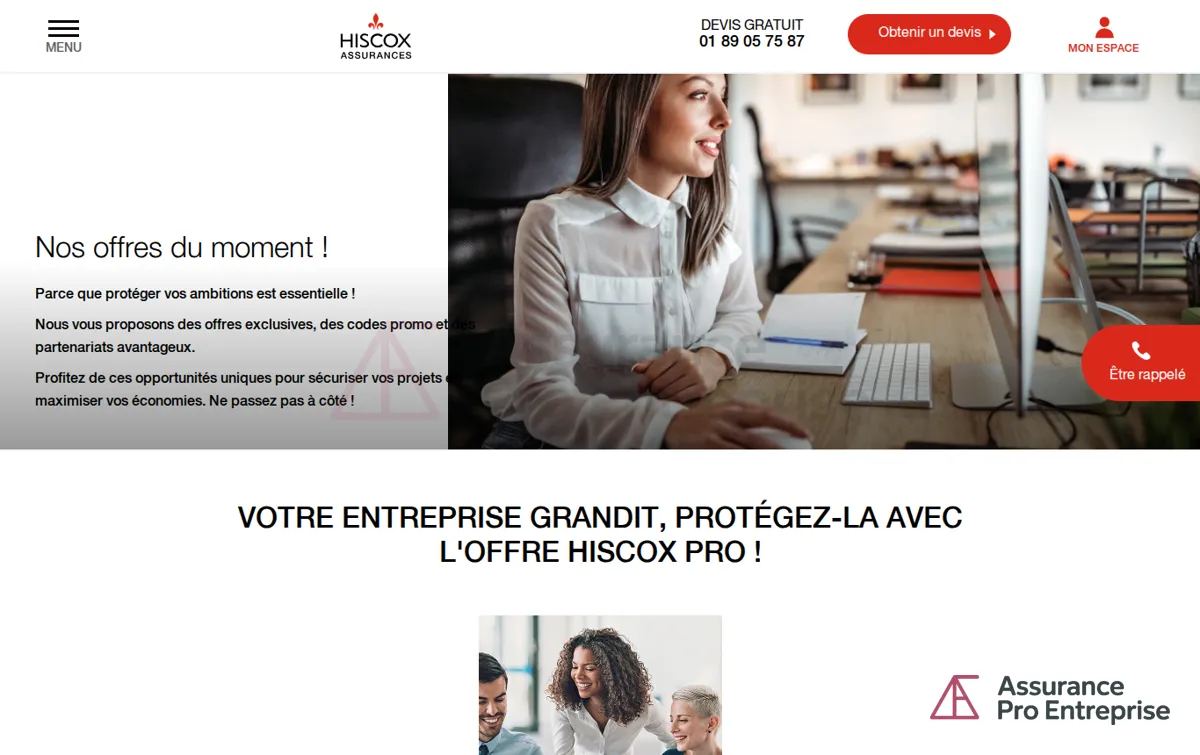
Cette page rassemble les offres commerciales du moment publiées par l’assureur. Elle peut servir de point de repère avant de demander un devis, à condition de vérifier que l’avantage présenté porte bien sur un contrat professionnel et non sur une offre réservée aux particuliers.
Dans quels cas la RC Pro devient indispensable
L’assurance n’est pas obligatoire pour toutes les activités. Elle le devient dans certains secteurs réglementés : bâtiment, santé, transport, sécurité, immobilier. Ailleurs, elle reste facultative sur le plan légal, mais fortement attendue par les clients et parfois imposée par un donneur d’ordre avant la signature.
Deux situations font basculer la décision. D’abord l’intervention chez le client : plus le prestataire entre dans les locaux ou manipule des biens appartenant à autrui, plus le risque augmente. Ensuite la nature de la prestation : un conseil erroné, un chiffrage inexact ou un retard de livraison peuvent coûter cher au client et se retourner contre l’indépendant sous forme de dommages et intérêts.
Pour mesurer l’enjeu, la place de la responsabilité civile professionnelle chez les travailleurs indépendants éclaire les cas où l’absence de contrat pèse directement sur le patrimoine personnel, au-delà de la seule trésorerie de l’activité.
Points forts et limites de l’offre Hiscox
Le contrat présente des atouts nets sur le parcours de souscription et des zones d’ombre qui tiennent surtout au niveau de détail disponible avant la lecture des conditions générales.
-
Parcours entièrement en ligne, du devis à l’attestation, sans rendez-vous préalable.
-
Tarif d’entrée accessible pour une activité qui démarre.
-
Socle RC Pro clair, complété par des options lisibles selon le métier.
-
Assureur spécialisé sur les petites entreprises et les indépendants, pas sur le grand public.
-
Volume d’avis vérifiés élevé sur les plateformes d’évaluation, ce qui donne une base de comparaison.
-
Le tarif affiché correspond à des profils simples : il grimpe vite avec le risque réel.
-
Les exclusions et les plafonds ne sont pas détaillés avant la lecture des conditions générales.
-
Certains métiers très spécifiques sortent du champ couvert ou exigent une garantie réglementée à part.
-
Le format digital convient moins à ceux qui veulent un interlocuteur dédié dès la phase de devis.
-
La comparaison avec d’autres assureurs reste nécessaire, ne serait-ce que sur les franchises.
Comment Hiscox se situe face aux autres assureurs
À lire aussi
Le marché français de la RC Pro pour indépendants est occupé par les assureurs traditionnels, les mutuelles et quelques acteurs spécialisés. Hiscox se distingue par son positionnement sur les petites structures et par la digitalisation du parcours, là où beaucoup d’assureurs passent encore par un agent général ou un courtier.
Le choix ne se joue pas seulement sur le prix. Il faut regarder les plafonds, les franchises, les exclusions et la rapidité de traitement d’un sinistre. La comparaison des contrats multirisques professionnels aide à situer les offres les unes par rapport aux autres, au-delà du seul tarif mensuel affiché.
Hiscox couvre également d’autres publics, notamment les particuliers à patrimoine avec une offre habitation haut de gamme. Cette diversité donne une idée de la maison et de sa capacité à traiter des risques élevés, sans changer l’analyse du contrat professionnel destiné à un auto-entrepreneur.
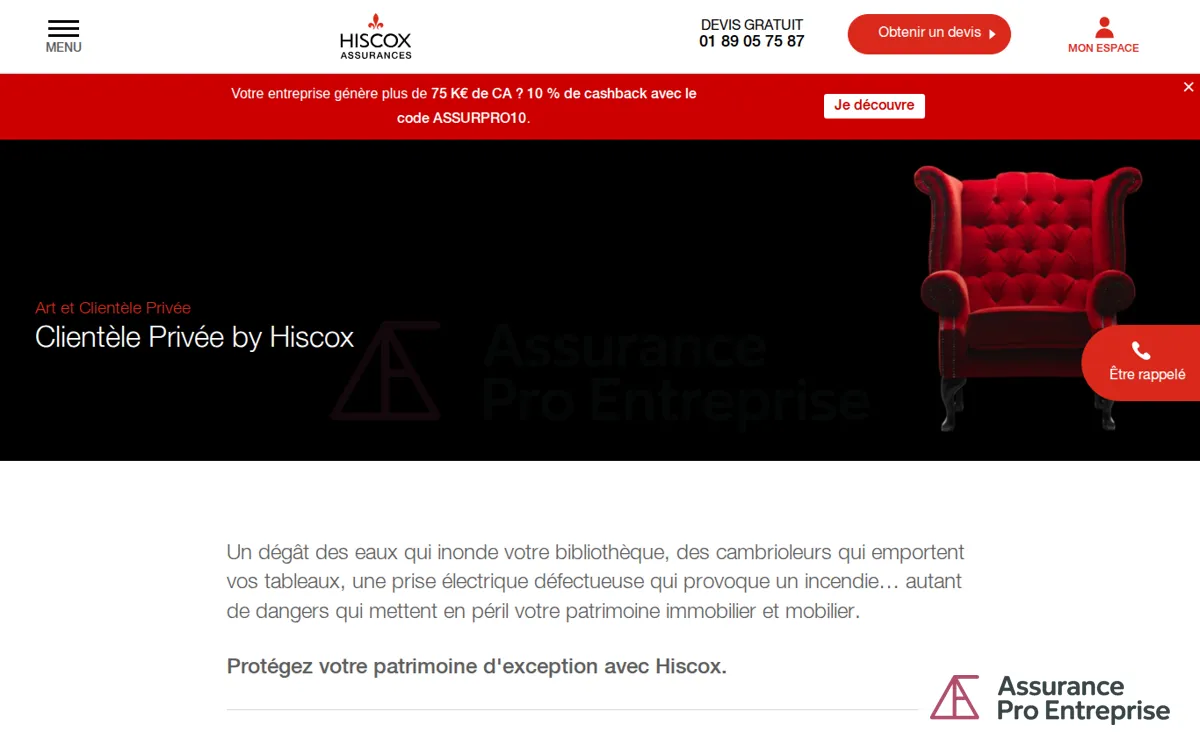
Cette page présente l’offre d’assurance habitation destinée à une clientèle patrimoniale. Elle illustre la variété des risques traités par l’assureur, mais elle ne concerne pas l’activité professionnelle d’un micro-entrepreneur et ne doit pas être confondue avec le contrat RC Pro.
Pour un examen plus fin du contrat de responsabilité civile, le détail des couvertures de la RCP Hiscox complète utilement la lecture des conditions générales avant la signature.
Déclarer un sinistre et faire face à un litige
Un sinistre se déclare auprès de l’assureur dans le délai prévu au contrat, généralement quelques jours ouvrés après que l’assuré en a eu connaissance. Le délai exact figure dans les conditions générales, et son respect conditionne la prise en charge.
Le dossier comprend en principe une description des faits, la date, les personnes impliquées et les pièces justificatives : courriers, devis, factures, photographies. L’assureur peut mandater un expert pour évaluer le préjudice. Vient ensuite la phase d’indemnisation, dont le montant dépend du plafond et de la franchise prévus au contrat.
En cas de mise en demeure ou d’assignation, la garantie recours juridique prend le relais. Elle permet de consulter un avocat et de financer la défense sans avancer la totalité des frais. Mieux vaut prévenir l’assureur dès le premier courrier hostile, car une reconnaissance de responsabilité signée trop vite peut fragiliser la prise en charge.
Pour quel profil Hiscox est un bon choix, et pour quel profil non
Hiscox convient bien à un auto-entrepreneur qui démarre, exerce une activité de conseil ou de service, et cherche une couverture RC Pro simple à souscrire sans passer par un rendez-vous. Le parcours en ligne, le tarif d’entrée et l’attestation immédiate répondent à une demande de client pressé qui exige une preuve d’assurance avant de signer.
Le contrat convient moins à une activité à risque élevé, à un métier réglementé qui exige une garantie spécifique, ou à un professionnel qui veut négocier ses plafonds avec un interlocuteur unique. Dans ces configurations, un courtier ou un assureur généraliste reste plus adapté, quitte à payer un peu plus cher pour un accompagnement sur mesure.
Reste un point de méthode : avant de comparer les tarifs, il faut lister les risques réels de son activité, les clients concernés et les montants en jeu. Une couverture se juge sur ce qu’elle verse le jour du sinistre, pas sur la promesse commerciale affichée en page d’accueil.
L’assurance RC Pro est-elle obligatoire pour un auto-entrepreneur ?
Elle n’est pas obligatoire pour toutes les activités. Elle le devient dans les secteurs réglementés, notamment le bâtiment, la santé, le transport et l’immobilier. Ailleurs, elle reste facultative sur le plan légal, mais certains clients ou donneurs d’ordre en font une condition d’accès au contrat.
Combien de temps prend la souscription chez Hiscox ?
Le devis se remplit en ligne en quelques minutes. L’attestation est délivrée immédiatement après le paiement, ce qui permet de justifier sa couverture auprès d’un client le jour même de la demande.
Le tarif affiché par Hiscox s’applique-t-il à toutes les activités ?
Non. Le prix de départ correspond à des profils à faible risque. Le montant réel dépend de l’activité déclarée, du chiffre d’affaires, des garanties choisies et des plafonds d’indemnisation retenus.
Que faire en cas de litige avec un client ?
Il faut prévenir l’assureur dès le premier courrier, sans reconnaître sa responsabilité par écrit. La garantie recours juridique prend en charge la défense, les honoraires et les frais de procédure dans la limite des plafonds du contrat.
Peut-on résilier un contrat Hiscox en cours d’année ?
La résiliation suit les règles du code des assurances et les clauses du contrat. Elle est possible à l’échéance annuelle et, dans certains cas, en cours d’année, notamment après un changement de situation ou une hausse de cotisation. La demande se fait par lettre recommandée.
Hiscox couvre-t-il les interventions à domicile ?
La RC Pro s’applique dans le cadre de l’activité déclarée, y compris lorsque l’intervention a lieu chez le client. Il faut toutefois vérifier que l’activité exacte figure au contrat, car une activité non déclarée n’est pas couverte en cas de réclamation.
L’auteur
Courtière en assurance professionnelle
Je teste moi-même ce que je recommande. Ma spécialité : multirisque TPE et RC pro.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5191 votes
Commentaires
Soyez le premier à réagir.